热门服务

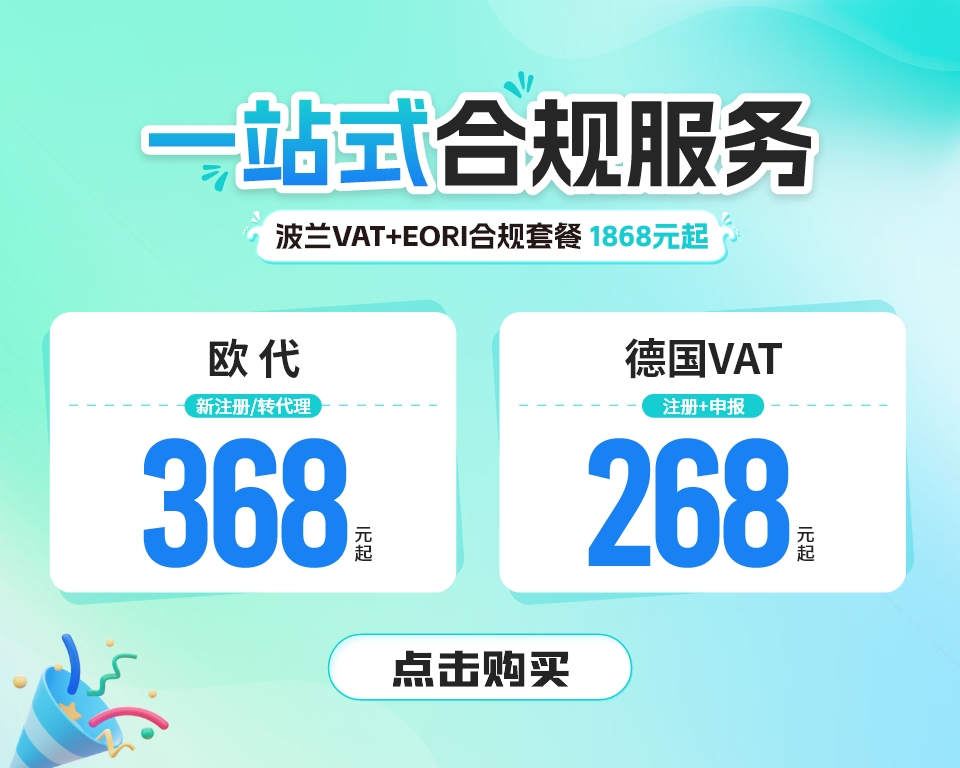
欧代 / 英代注册
¥368原价:669 元/年起

美国商标注册
¥3599原价:3999 元/年起

英国VAT注册+申报
¥288原价:398 元/年起

德国VAT注册+申报
¥268原价:498 元/年起

德国电池法注册(2026年)
¥1268原价:2668 元/年起

德国包装法注册(2026年)
¥268原价:530 元/年起

西班牙包装法注册(2026年)
¥1868原价:3568 元/年起

法国包装法注册(2026年)
¥1068原价:1668 元/年起
一、注册德国 VAT 税号,是不是就一定要交税?
✅ 注册之后【必须按期申报】,但不一定需要交钱
当期销项增值税 > 进口抵扣进项 → 需要补缴差额税费
当期销项增值税 < 进口抵扣进项 → 产生留抵,可以申请退税或者留到后面抵扣
当期完全没有德国销售、没有进出货:也要做零申报(Nullmeldung),零申报不用缴税,但是申报义务不能免除
重点:税号注册成功,申报义务就生效;不申报 = 违规,会产生罚金、滞纳金,甚至冻结店铺。中国跨境卖家没有德国小微型免税(Kleinunternehmer)资格,这条免税政策只适用于德国本土本地小企业,境外卖家不能用。
二、德国 VAT 申报周期(预缴申报 UStVA + 年度汇总年报 UStErklärung)
跨境卖家新规:新税号前 2 年,税局默认月度申报,两年之后再根据上一年度净增值税额,自动判定月报 / 季报 / 年报判定标准(看上一年实际净缴纳 VAT 金额,不是销售额)
上一年净 VAT ≥9000 欧:月度申报
2000 欧<上一年净 VAT<9000 欧:季度申报
上一年净 VAT ≤2000 欧:可向税局申请改为仅年度申报(跨境很少满足)Stripe
预缴申报截止时间(月报 / 季报)
申报截止:所属周期结束后次月 10 号前完成申报 + 税款到账;如果 10 号是周末 / 节假日,顺延到下一个工作日
月报:1 月的税,最晚 2 月 10 号申报缴税
季报:Q1(1–3 月),最晚 4 月 10 号;Q2 7 月 10 号;Q3 10 月 10 号;Q4 次年 1 月 10 号
可以由德国税务师向税局申请永久延期 1 个月,延期后截止变成次月 10 号顺延一个月,是跨境卖家最常用方案。
年度汇总申报(所有人都要做,和月报 / 季报不冲突)
相当于全年对账汇总,用来核对全年预缴数据、调整退税差额
正常截止:次年 7 月 31 日
委托德国本地税务师做账申报:自动延期到隔一年的 2 月底(比如 2026 年度年报,最晚 2028 年 2 月底)Servicepor...
三、配套:欧盟内销汇总申报 ZM(EC Sales List)
如果你有欧盟境内 B2B 调拨、远程销售(德国仓发其他欧盟国家企业买家),额外要做 ZM 申报:
季度基准:季度内跨境 B2B 货值≤5 万欧,季报;超过 5 万欧自动转为月报
ZM 截止:周期结束后次月 25 号,和 VAT 预缴是两套独立报表,不要搞混BZSt
四、高频踩坑提醒
零申报≠不用管:长期连续零申报,税局容易触发稽查,会要求提供库存、物流、店铺数据核验
税费转账备注必须写税号 + 申报周期,税局匹配不到会视为逾期未缴税
德国 VAT 税号 ≠ EPR,两套独立合规;VAT 是增值税,EPR 是回收环保义务
逾期后果:滞纳金、罚款,税局发警告函,亚马逊后台 VAT 状态异常、限制销售、冻结回款
欧代 / 英代注册
美国商标注册
英国VAT注册+申报
德国VAT注册+申报
德国电池法注册(2026年)
德国包装法注册(2026年)
西班牙包装法注册(2026年)
法国包装法注册(2026年)